
「今月、会社のお金はどこに消えたのか…」─月末にネットバンクの明細とにらめっこしながら、深いため息をついている経営者や担当者は多いのではないでしょうか。
資金繰りの実態を直感的に把握したくても、数字の集計や分析には手間がかかるもの。そんな中、米国で画期的な機能がベータ公開されました。対話型AIの「Claude」に銀行口座やクレジットカードを直接つなぎ、お金の流れを会話で確かめられるパーソナルファイナンス機能です。
一見すると個人向けの家計管理ツールですが、経営視点で読み解くと全く別の価値が浮かび上がります。本当に注目すべきは、「AIに機密データをどこまで預け、何を触らせないか」という線引きが明確に示されている点です。
便利さだけを追求して無防備にデータを渡すのではなく、安全な境界線をどう設計するか。この機能の裏側には、中小企業がAIに自社の財務データを預ける際の「設計図」が隠されているのです。
目次
米国で始まった「AIに家計を見せる」機能
見せるだけで、お金には触れない仕組み
この機能は2026年11月5日に発表され、米国の有料プラン(Pro・Max・Ultra)の利用者から順に提供が始まっています。
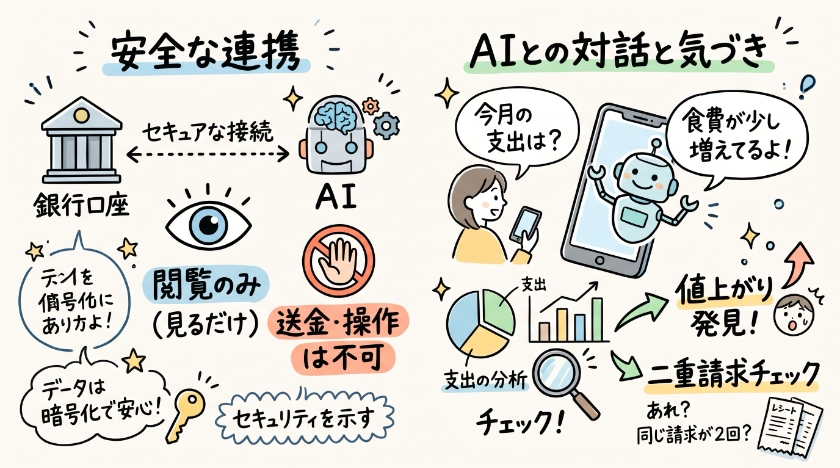
口座の接続には、銀行とアプリを安全につなぐ専門の仲介サービスを使います。利用者は自分の銀行に直接ログインして、AIに「読むこと」だけを許可する流れです。そのため、AIが銀行のパスワードを受け取ることはありません。
AIが見られるのは、つないだ口座の銀行名、口座の種類、口座番号の下4桁、残高、カードの利用枠、そして最大2年分の取引履歴です。一方で、振り込みや資金の移動、運用といった操作は一切できません。
見せるけれど、触らせない。この機能の土台はここにあります。
会話で「気になる点」を拾ってくれる
「今月、お金はどこに消えた?」と聞けば、つないだ口座の支出を合計し、家賃や光熱費、食費、買い物といった分類ごとに整理してくれます。先月との比較や、給料日までに使える残りの確認もできます。
私が注目したのは、二重請求、思いがけない手数料、少しずつ値上がりしている請求を見つけてくれる点です。人が明細を目で追っていると、こうした小さな変化は見落としがちです。
ほかにも、利息の計算や専門用語の説明に応じ、頼めば週ごとの支出グラフや請求の予定表もつくってくれます。数字を集計する作業から、数字の意味を一緒に考える対話へ。お金の管理の重心が移りつつあることを感じさせる機能です。
私がこのニュースで注目した「線の引き方」
便利さより先に「触らせない範囲」を決めている
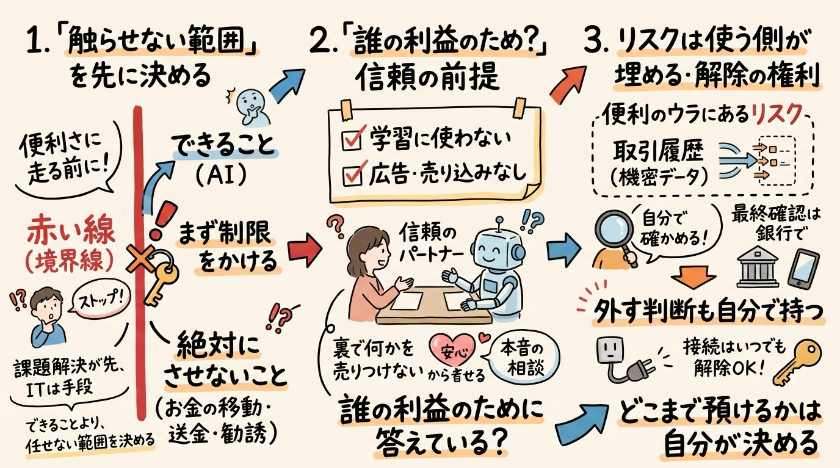
AIに仕事を任せる話になると、どうしても「何ができるか」に目が向きます。しかしこの機能は、まず「何をさせないか」をはっきりさせたうえで設計されています。
お金は動かせない。投資の助言をする目的ではない。運営会社が自社のカードやローンを勧めることもない。
これは、私が中小企業のAI導入でお伝えしている順番と同じです。課題解決が先で、ITはその手段。そして手段を選ぶときは、できることより先に、任せない範囲を決める。範囲が決まっていれば、社員も安心してAIに相談できるようになります。
「学習に使わない」「広告を出さない」という約束の意味
この機能の中での会話は、AIの学習に使われないと明言されています。広告や、お金をもらって特定の商品を勧める仕組みもありません。
お金の相談相手にとって、これは信頼の前提です。相手が裏で何かを売ろうとしていると感じたら、本音の相談はできません。
AIを思考パートナーとして迎えるなら、その相手が誰の利益のために答えているのかを確かめる。それが最初の確認事項になります。
それでも残るリスクは、使う側で埋める
とはいえ、読み取り専用であっても、取引履歴という機密性の高い情報が外部のサービスを通ることに変わりはありません。また運営会社自身が、AIは間違えることがあると認め、数字の根拠になった取引を確かめ、大事な数字は銀行で確認するよう呼びかけています。
企業の約束は、信頼の半分にすぎません。残りの半分は、使う側が「どこまで預けるか」を決め、それを見直し続けることで埋まります。
接続はいつでも解除でき、解除すればAIはその口座を見られなくなります。つなぐときの判断と同じくらい、外すときの判断も自分で持っておくことが大切です。
中小企業なら、こう取り入れる
実は「口座をつなぐ」こと自体は、もう始まっている
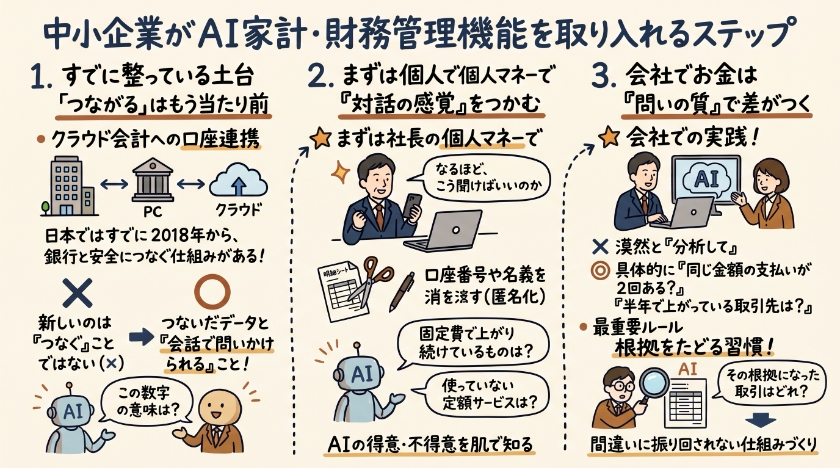
日本の中小企業にとって、口座の連携そのものは新しい話ではありません。クラウド会計ソフトに銀行口座をつなぎ、明細を自動で取り込んでいる会社は多いはずです。
日本では2018年6月から、銀行の口座情報を取得するサービス事業者に登録制が導入され、利用者情報の安全管理や銀行との契約が求められるようになりました。つなぐための土台は、すでに整っているのです。
つまり、新しいのは「つなぐ」ことではなく、つないだデータに「会話で問いかけられる」ことです。仕訳や集計の自動化の先に、「この数字は何を意味しているのか」を一緒に考える相手が加わる。私はここに、この機能の本当の価値があると見ています。
まずは社長個人のお金で「対話の感覚」をつかむ
日本ではまだこの機能は使えません。そこで私なら、まず社長ご自身のお金で、AIとの対話を試すことをおすすめします。
ネットバンクやカード会社のサイトから明細を書き出し、口座番号や名義を消してからAIに渡します。そのうえで「固定費の中で、上がり続けているものはある?」「もう使っていないかもしれない定額サービスは?」と問いかけてみてください。
自分のお金で試すと、AIの得意なことと苦手なことが肌でわかります。会社の数字を預けるかどうかは、その感覚を持ってから判断しても遅くありません。
会社の数字は「問いの質」で差がつく
会社のお金にAIを使う段階では、何を聞くかが成果を分けます。
「経費を分析して」と漠然と頼むより、「この半年で、請求額が上がっている取引先を挙げて」「同じ日に同じ金額の支払いが2回ある取引はある?」と、確かめたいことを具体的に問いかけるほうが、答えの精度も使い道も上がります。
そして、AIが出した数字には必ず「その根拠になった取引はどれ?」と聞き返してください。根拠をたどれる答えだけを経営判断に使う。この習慣を社内で共有しておけば、AIの間違いに振り回されずに済みます。
日本で同じ機能が来る前に整えておくこと
「誰のお金のデータを、どこまで」を社内で決めておく
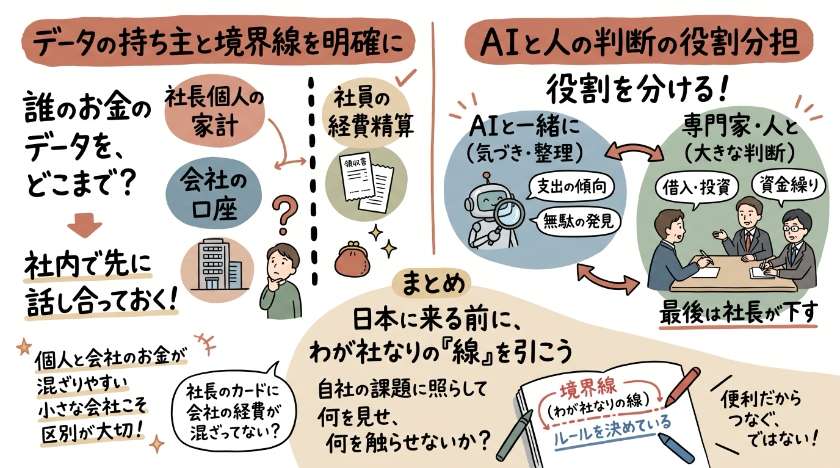
社長個人の家計、会社の口座、社員の経費精算。ひとくちにお金のデータといっても、持ち主も重みも違います。
日本で似た機能が広がったときに迷わないよう、どのデータならAIに見せてよいか、誰がそれを判断するかを、今のうちに社内で話し合っておきましょう。
特に、個人と会社のお金が混ざりやすい小さな会社ほど、この区別が大切です。社長個人のつもりでつないだカードに、会社の経費が混ざっていることは珍しくありません。
AIと考える判断と、人が下す判断を分けておく
運営会社は今回の機能を「最初の一歩」と位置づけ、大きなお金の判断には、資格を持つ専門家や信頼できる金融機関とAIが一緒に関わるのが望ましいという考えを示しています。
これは中小企業にもそのまま当てはまります。支出の傾向をつかむ、無駄を見つけるといった「気づき」はAIと一緒に。借入や設備投資、資金繰りといった大きな判断は、税理士や取引銀行と相談しながら社長が下す。
役割を分けておけば、AIは数字の前で一緒に考えてくれる、頼れる相談相手になります。
AIにお金を見せる時代は、すでに始まっています。大切なのは、便利だからつなぐのではなく、自社の課題に照らして、何を見せ、何を触らせないかを先に決めることです。
「今月、お金はどこに消えたのか」。その問いを一緒に考える相手として、AIをどう迎えるか。日本に同じ機能が届く前に、御社なりの線を引いておきましょう。
DXやITの課題解決をサポートします! 以下の無料相談フォームから、疑問や課題をお聞かせください。40万点以上のITツールから、貴社にピッタリの解決策を見つけ出します。
このブログが少しでも御社の改善につながれば幸いです。
もしお役に立ちそうでしたら下のボタンをクリックしていただけると、 とても嬉しく今後の活力源となります。 今後とも応援よろしくお願いいたします!
IT・通信業ランキング | にほんブログ村  |
もしよろしければ、メルマガ登録していただければ幸いです。
【メルマガ登録特典】AI戦略で10年以上勝ち続ける実践バイブル『AI競争勝者の法則』をプレゼント!
 今すぐプレゼントを受け取る